Какво прави една офис сграда конкурентна през 2026 г.
Когато говорим за качествен офис, най-лесно е да започнем от видимото - локацията, архитектурата, материалите, размера на етажите или годината, в която е построена сградата. Само че пазарът през 2026 г. показва, че тези характеристики вече не са достатъчни сами по себе си.
Компаниите използват офисите си по различен начин, очакванията към енергийната ефективност и технологиите са по-високи, а работната среда постепенно се разширява отвъд самото помещение. Затова една сграда може да бъде сравнително нова и въпреки това да не отговаря добре на съвременните нужди, докато друга, въведена в експлоатация преди години, може да остане напълно конкурентна, ако се управлява и развива последователно.
Тази разлика вече се вижда и на европейския офисен пазар. Последният EMEA City Office Snapshot на Colliers отчита все по-силно разделение между първокласните и вторичните активи, като общата вакантност продължава да расте, но най-качествените площи запазват силно ценово представяне. Индексът на prime офисните наеми на Colliers нараства с 6,6% на годишна база към края на второто тримесечие на 2026 г. - най-високият темп от третото тримесечие на 2023 г.
Това означава, че наличието на свободни офиси само по себе си не решава проблема на компаниите, ако значителна част от тях не отговарят на начина, по който бизнесът и хората работят днес.
Качеството вече включва повече от самата сграда
Проучването European Office Occupier Sentiment Survey 2026 на CBRE показва същата тенденция от гледната точка на наемателите. 65% от анкетираните компании планират преместване в рамките на следващите три години, а 88% биха отхвърлили сграда, ако в нея липсва характеристика или удобство, което смятат за съществено. В същото време делът на европейския офисен фонд на възраст под пет години се очаква да намалее до 6,8% през 2028 г.
При ограничено предлагане на нов продукт това поставя по-голямо значение върху съществуващите сгради и върху начина, по който те се адаптират. За компаниите вече са важни не само локацията и квадратурата, а и гъвкавостта на пространствата, общите зони, достъпът, технологичното управление и способността на сградата да отговаря на бъдещи промени в начина на работа.
AI също започва да влияе върху тези изисквания. Според CBRE част от компаниите очакват технологията да намали необходимата площ, но паралелно с това се увеличава нуждата от по-гъвкави, многофункционални и специализирани пространства. Това означава, че натискът не е просто за по-малко квадратни метри, а за по-добре използвани квадратни метри.
София следва същата посока
На местния пазар ситуацията е по-балансирана, но търсенето на качествени площи остава силно. Според CBRE през първата половина на 2026 г. общият спекулативен офисен фонд в София надхвърля 1,9 млн. кв. м, а до края на годината се очаква да бъдат завършени повече от 128 000 кв. м нови площи.
Данните на Cushman & Wakefield Forton за второто тримесечие показват около 275 000 кв. м свободни офиси и обща вакантност от 11,64%. В същото време asking rents за Class A площи остават между 14 и 18 евро на кв. м, а prime офисите в централната зона се задържат около 20 евро на кв. м.
Тази картина е важна, защото показва, че конкуренцията между сградите не е просто въпрос кой предлага свободна площ. Наемателите могат да избират и това повишава значението на характеристиките, които трудно се компенсират само с по-ниска цена.
Управлението след откриването има значение
Част от конкурентоспособността се залага още при проектирането, но друга част се създава години след това.
Сградите имат много по-дълъг живот от технологиите, които използват, и от работните модели на компаниите, които се настаняват в тях. Затова поддръжката вече не е достатъчна, ако означава единствено запазване на първоначалното състояние. Необходимо е системите да бъдат обновявани, общите пространства да се адаптират, потреблението да се следи по-прецизно, а новите услуги да отговарят на начина, по който наемателите използват сградата в конкретния момент.
Това се вижда и при инвестиционния интерес в Европа. Colliers отчита, че капиталът остава селективен и се насочва към активи, при които стойност може да бъде създадена чрез физически подобрения, обновяване и по-добро позициониране на сградата.
Как изглежда това в Sofia Airport Center
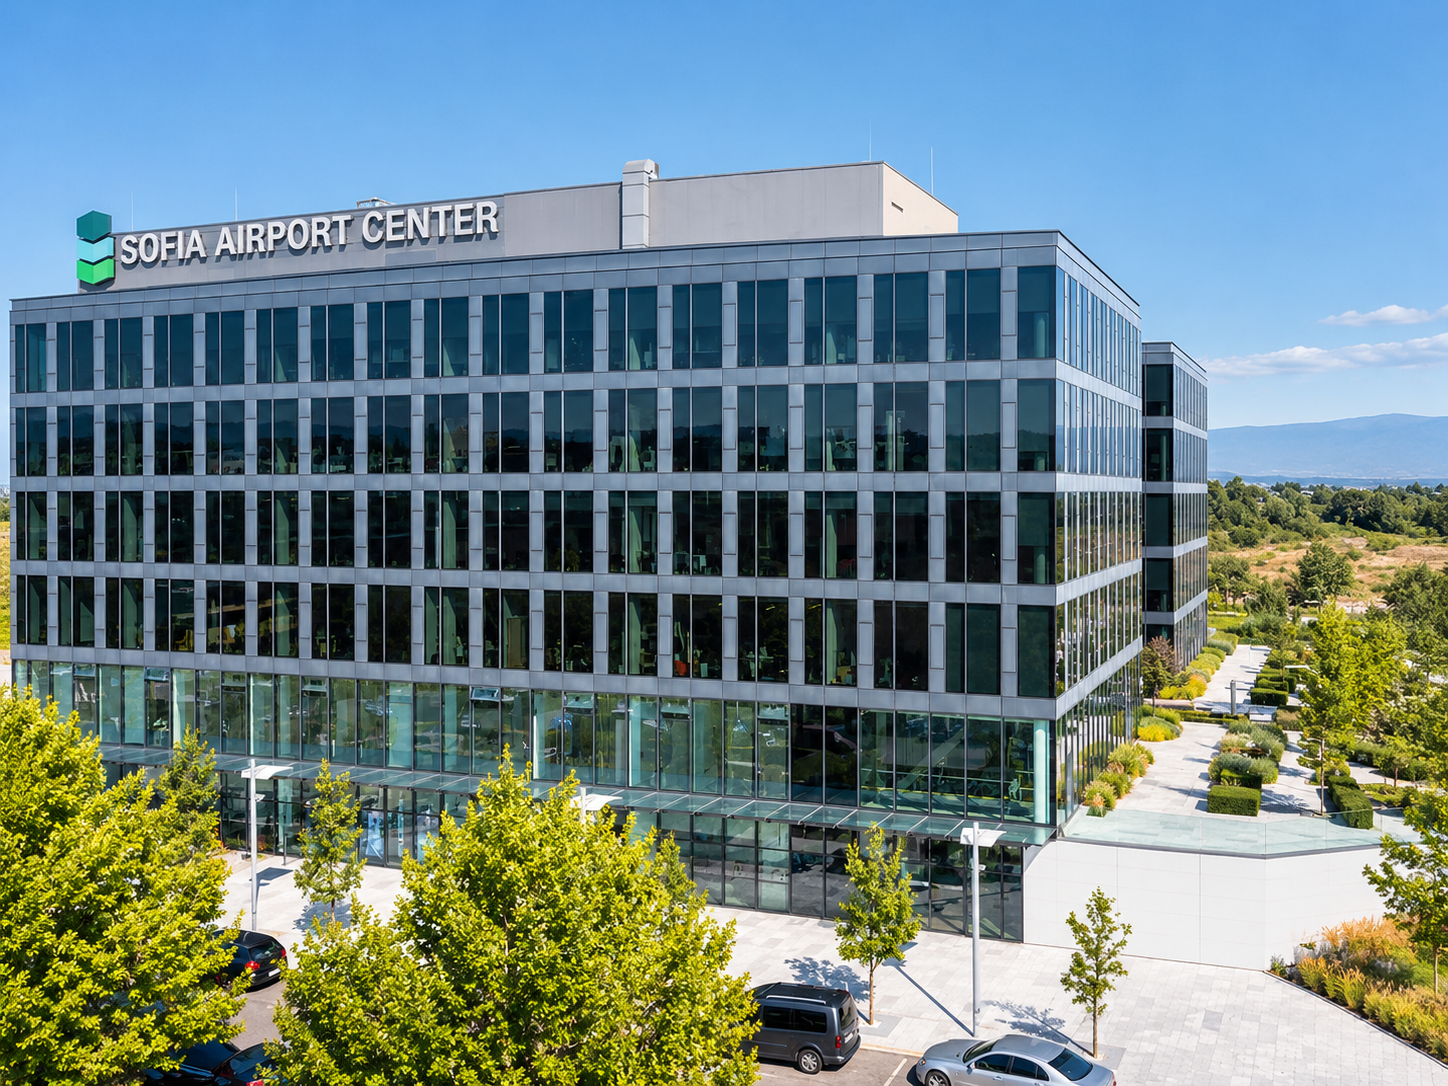
При Sofia Airport Center тази логика се вижда в постепенното развитие на целия комплекс, а не само в характеристиките на отделните сгради.
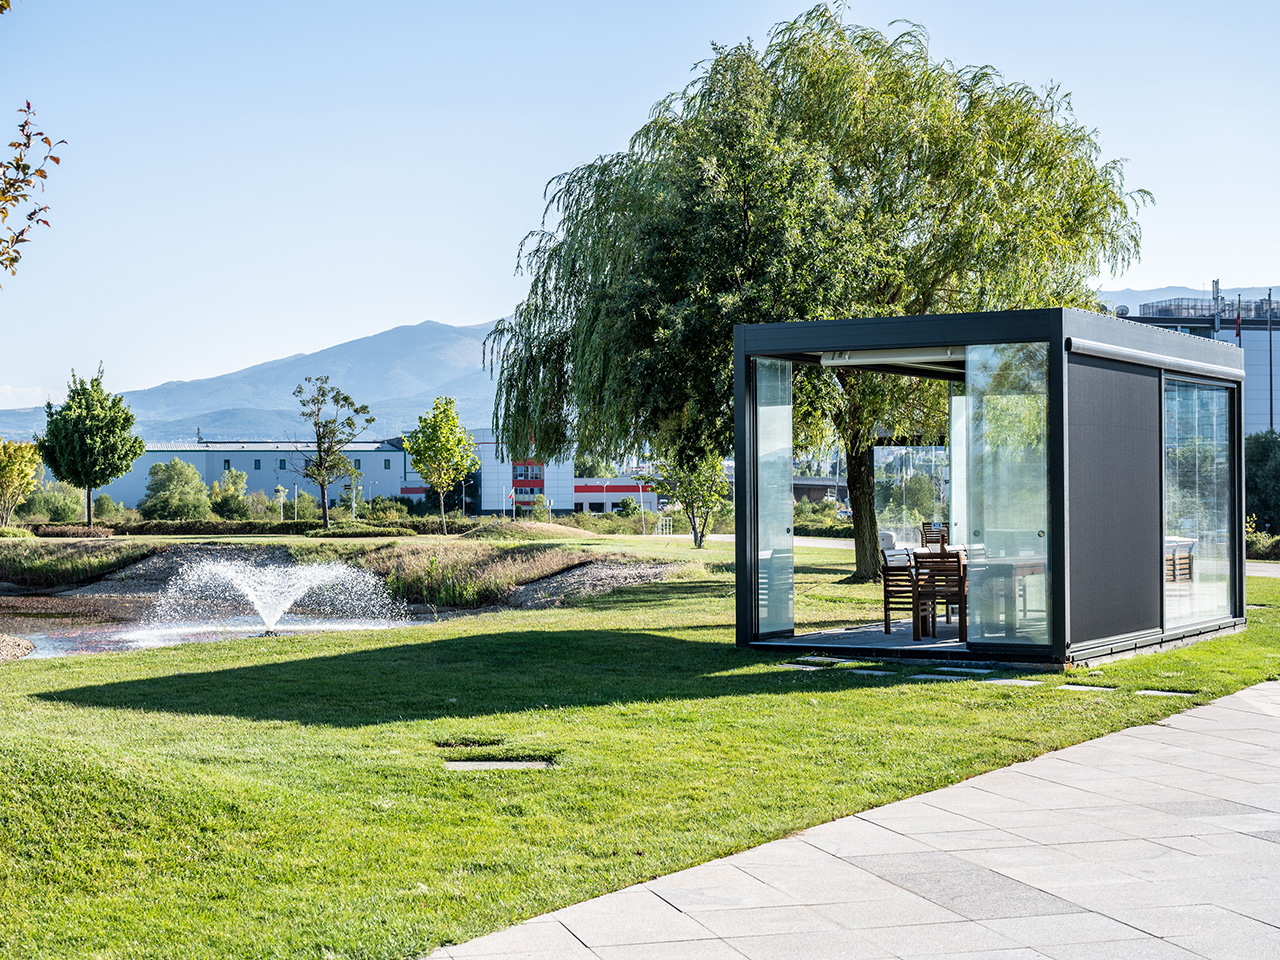
SAC разполага с 47 000 кв. м обща отдаваема площ в пет сгради със смесено предназначение, 940 паркоместа и 9 000 кв. м паркова среда с централно езеро.
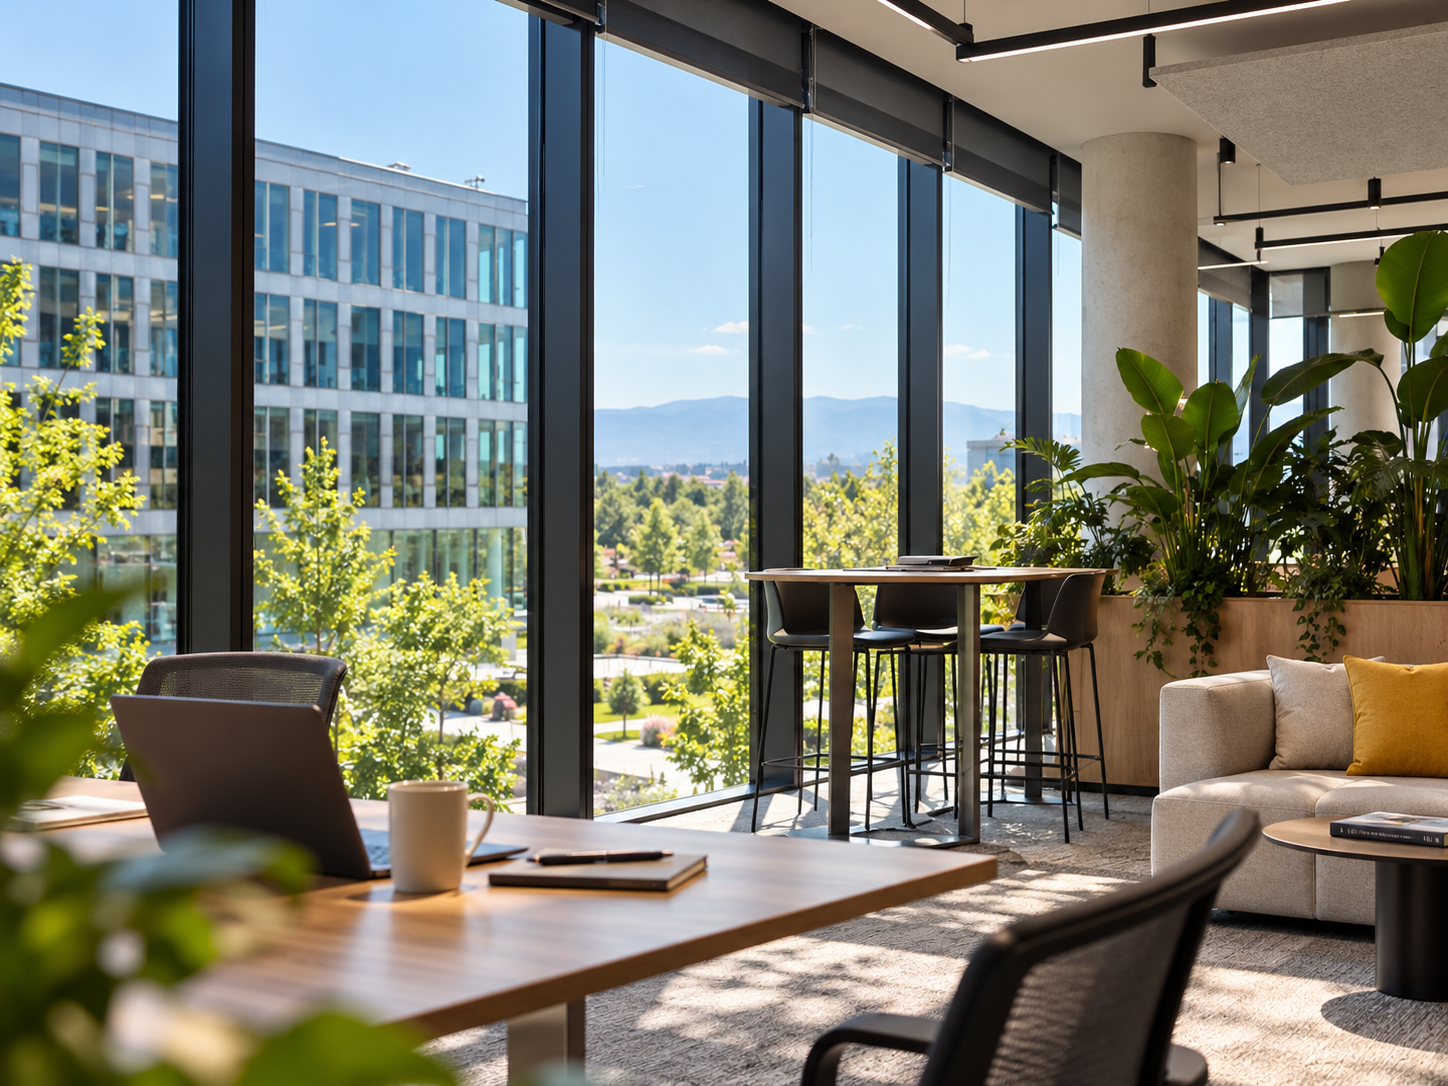
Към собствените офисни площи на компаниите се добавя Flex-R Lounge, който поема част от нуждите от допълнителна работна и meeting среда, а паркът и общите пространства увеличават броя на възможните места за работа и срещи през деня.
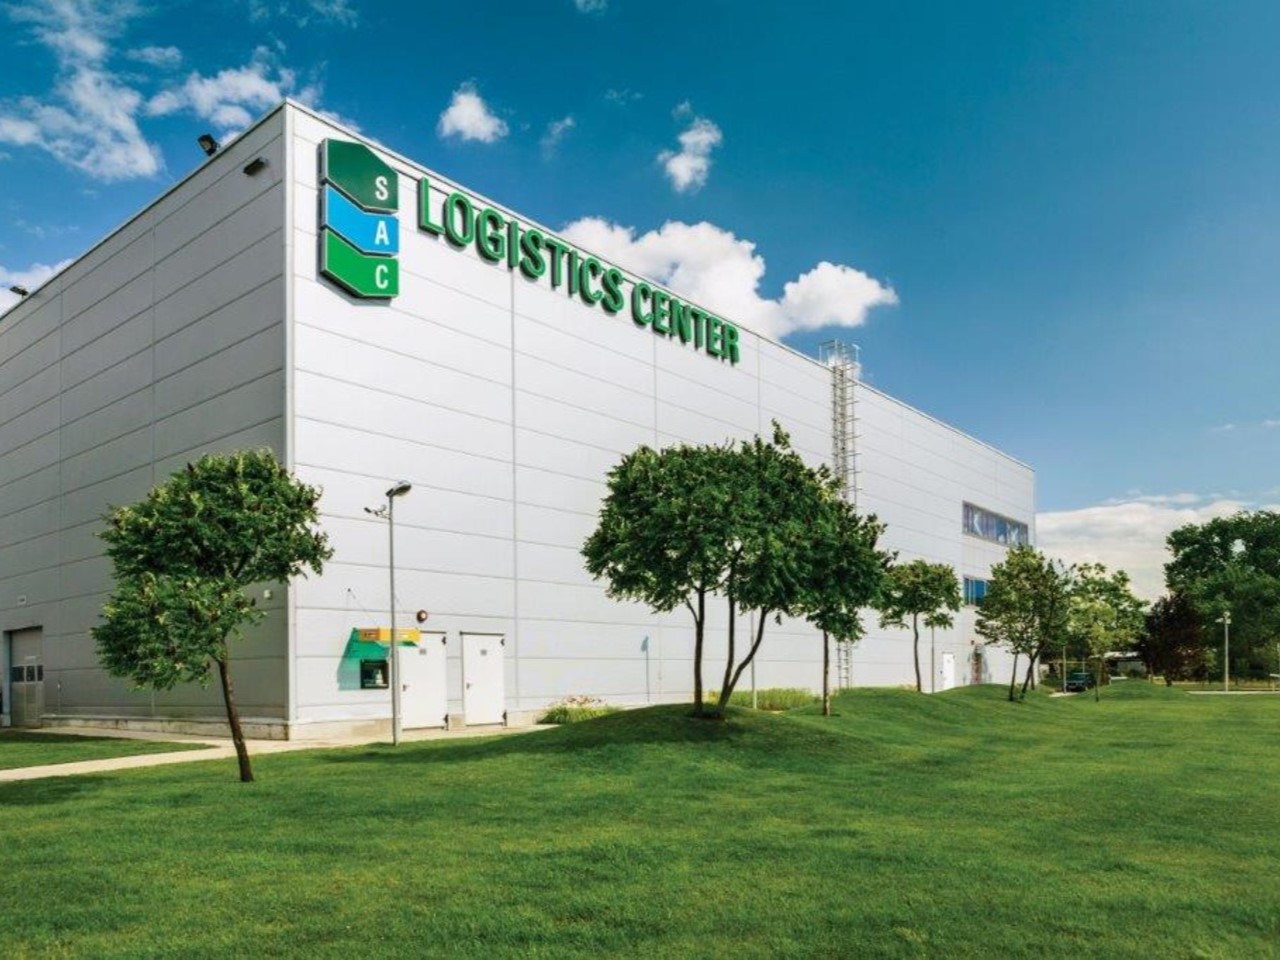
Развитието на B04 добавя още един пласт - логистични и офисни площи, интегрирани в една нова сграда, заедно с технологично управление, което позволява проследяване на потреблението на енергия, вода и топлинна енергия по отделни зони. BMS системата е проектирана и за управление на ОВК инсталациите и превантивна диагностика.
Тези решения имат смисъл не заради самите технологии, а защото влияят върху начина, по който сградата се управлява, върху експлоатационните разходи и върху възможността проблемите да бъдат откривани по-рано.
Същото важи и за сертификацията. LEED Gold показва определено ниво на устойчивост и качество, но реалната конкурентоспособност на един имот не приключва с получаването на сертификат. Тя зависи от това как сградата се управлява след това и дали продължава да отговаря на изискванията на наемателите.
Конкурентоспособността се поддържа във времето
Една офис сграда на десет или петнадесет години може да бъде напълно конкурентна, ако технологиите ѝ се обновяват, пространствата остават гъвкави и средата продължава да се развива. Същевременно сравнително нов имот може да започне да изостава по-бързо, ако след откриването му почти не се инвестира в начина, по който се използва.
Точно това обяснява част от разделението между prime и secondary активите, което се вижда на европейския пазар. Компаниите не търсят непременно най-новата сграда, а тази, която най-добре отговаря на реалните им нужди в момента и може да се адаптира към следващия етап от развитието им.
За собствениците това означава, че конкурентоспособността не се печели веднъж - при откриването на сградата. Тя се поддържа с управление, инвестиции и постоянна адаптация към начина, по който бизнесът се променя.